こんにちは!おまるです。
2027年から始まる予定の「こどもNISA」。
最近ニュースやSNSでもよく見かけるようになったよね!
子ども名義でNISAができるなら、絶対やった方がお得だよね?

信託報酬ゼロのオルカンも登場するって聞いた!もうこれ一択じゃない?
ちょっと待ってー!!実はこどもNISA、始める前に知っておきたい注意点が結構あるんだよね。
私自身、2人の子どもの教育費をNISAで準備しているんだけど、今回のこどもNISAについては、正直「全員が使う必要はないんじゃない?」と思ってる。
というのも、子ども名義でお金を貯めることと、親が教育費を準備することは、必ずしも同じではないから。
特に気をつけたいのが、お金を引き出すときのルール!
今回は、こどもNISAの基本から、意外と知られていない落とし穴、話題の「ゼロカン」まで、わかりやすく解説していくね!
この記事はこんな人におすすめ!
- 子どもの教育費をNISAで準備したい
- こどもNISAと親のNISA、どちらがいいか迷っている
- こどもNISAの引き出し条件を知りたい
- 信託報酬ゼロの「ゼロカン」が気になる
- 教育費も老後資金も、どちらも諦めたくない
こどもNISAとは?2027年から何が変わる?
まずは基本から!
こどもNISAとは、これまで18歳以上が対象だったNISAのつみたて投資枠を、0〜17歳の子どもも利用できるようにする制度だよ。
2027年1月からの開始が予定されているよ。
こどもNISAの基本情報
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0〜17歳 |
| 開始予定 | 2027年1月 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 投資対象 | 長期の積立・分散投資に適した一定の投資信託 |
| 引き出し | 原則制限あり。12歳以降は一定の条件で可能 |
| 18歳以降 | 成人向けのNISAへ移行 |
※2026年10月時点の公表情報をもとに作成。開始前に最新の制度・金融機関の案内を確認してね。
年間60万円だから、月5万円まで積み立てられる計算だね!
例えば、毎月3万円を15年間積み立てると、元本だけで540万円。
これをNISAで運用すれば、運用で得た利益が非課税になるのがメリット!
通常、課税口座では投資信託などの利益に約20%の税金がかかるけど、NISAなら対象となる運用益が非課税になるんだよね。
ただし、投資なので必ず増えるわけではないよ。
そして、ここからが本題!
落とし穴① 子どものお金を親が自由に引き出せない!
これ、今回いちばん伝えたいこと!
こどもNISAは、親が好きなタイミングで自由にお金を引き出せる制度ではないんだよね。
2026年10月時点で公表されている制度では、原則として12歳になるまでは払い出しが制限されているよ。
12歳以降も、一定の条件を満たさないと引き出せない仕組み。
えっ!?子どもの教育費のために積み立ててるのに、自由に使えないの?
そうなの!だから、いつ何のために使うお金なのか、先に考えておくことが大事なんだよね。
例えば、子どもが小学生のうちに私立学校へ進学することになったり、習い事や塾代が想定以上にかかったり。
そういうとき、こどもNISAにあるお金をすぐに使えるとは限らない。
もちろん、長期間使わないお金を子どものために運用するなら魅力的な制度。
でも、数年以内に必要になる教育費まで全部こどもNISAに入れるのは慎重に考えたいところだよ。
落とし穴② 12歳以降も子どもの同意が必要!
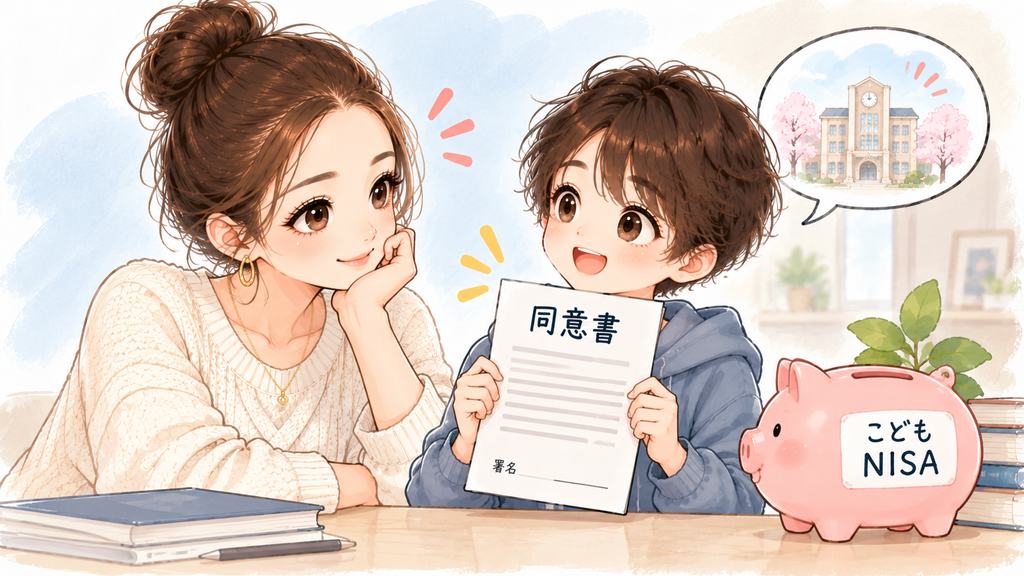
さらに注意したいのがここ!
12歳以降に親権者などが払い出す場合には、資金の使い道が子どものためであることに加えて、子ども本人の同意を示す書面などが必要とされているよ。
つまり、親が「大学費用に使うから引き出そう!」と思っても、親だけの判断で自由に手続きできるわけではないんだよね。
ちなみに、使い道は「教育費だけ」ではなく、子どもの生活費など、子どものための支出も対象になる。
ただし、親自身の旅行代や生活費など、親の都合で自由に使うためのお金ではないということ。
子どもの資産を守るという意味ではいい制度だけど、教育費を管理する親としては知っておきたいルールだよね!
私はここが、親のNISAとの大きな違いだと思ってる。
落とし穴③ 信託報酬ゼロの「ゼロカン」も完全無料ではない!
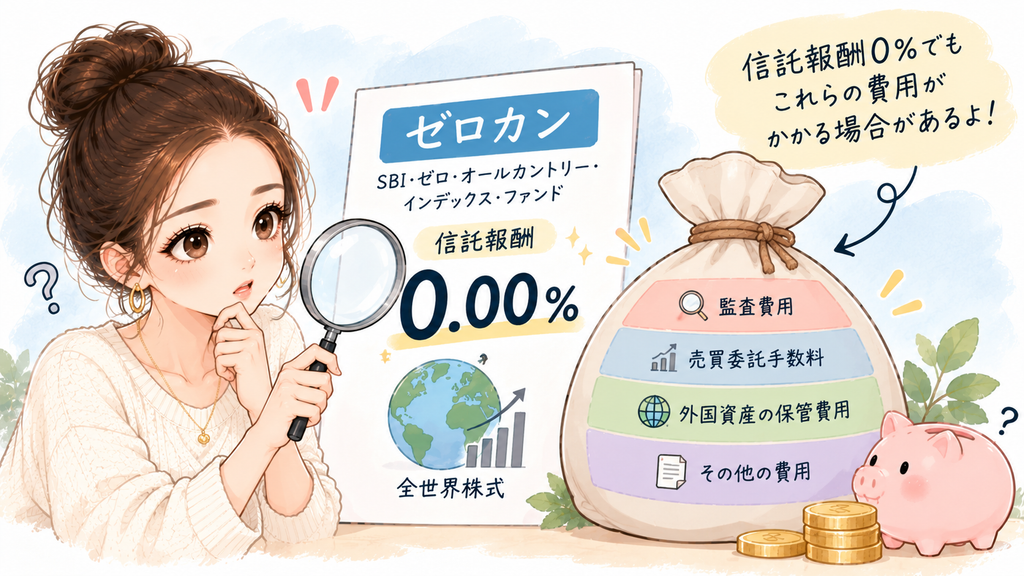
そして今、話題になっているのが「ゼロカン」!
2026年10月、SBIグループから発表された新しい投資信託だよ。
正式名称は、
SBI・ゼロ・オールカントリー・インデックス・ファンド
愛称は「ゼロカン」。
世界中の株式に分散投資するインデックスファンドで、こどもNISA専用の商品として発表されたんだ。
最大の特徴は、なんと……
信託報酬が年率0.00%!!
えっ!?無料で世界中の株に投資できるってこと!?
めちゃくちゃ魅力的なんだけど、ここにも注意点があるよ!
信託報酬ゼロ=すべての費用がゼロではない
投資信託には、信託報酬以外にも費用が発生する場合があるんだよね。
例えば、
- 監査費用
- 株式などを売買するときの売買委託手数料
- 外国の資産を保管するための費用
- 信託事務にかかる費用
など。
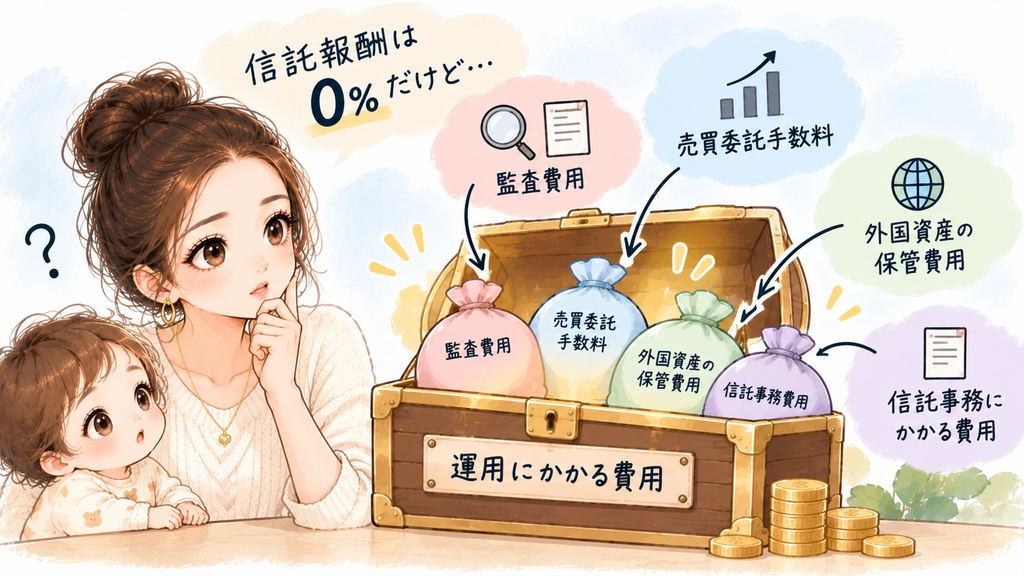
こうした費用は、投資信託の資産から間接的に差し引かれる場合があるよ。
つまり、ゼロカンの信託報酬が0%なのは事実だけど、実際に負担する費用がすべてゼロになるわけではないということ!
ちなみに、信託報酬自体も運用・管理のための費用の一種。
「信託報酬ゼロなのに、別途必ず運用手数料が取られる」という説明ではなく、信託報酬以外の費用も確認しようと理解しておいてね。
ゼロカンと一般向けのオルカンは違う?
ゼロカンは、MSCIオール・カントリー・ワールド・インデックスへの連動を目指す商品。
一方、よく耳にする「eMAXIS Slim 全世界株式(オール・カントリー)」とは別の商品だよ。
同じように全世界株式に投資する商品でも、運用会社やファンドの仕組み、コストなどに違いがあるんだよね。
そしてゼロカンは、こどもNISA専用として発表されているよ。
名前が似ていても別の商品!信託報酬だけでなく、運用方針や実際の費用も確認したいね。
なお、ゼロカンは2026年11月17日の設定予定。
記事執筆時点では新商品のため、運用開始後の実質的な費用実績はまだ確認できないよ。
楽天証券も信託報酬ゼロの商品を発表!
実は、信託報酬ゼロの商品を発表したのはSBI証券だけじゃないんだよね!
2026年10月9日、楽天証券も「こどもNISA」専用の信託報酬ゼロの投資信託を提供すると発表したよ!
えっ!楽天証券でも信託報酬ゼロの商品が買えるようになるの!?
そうなの!これから証券会社選びの選択肢が増えそうだね!
ただし、ここで注意!
楽天証券は現時点では信託報酬ゼロの商品を提供することを発表した段階で、具体的な商品名・投資対象・詳しい費用などはまだ公表されていないんだよね。
だから、SBI証券の「ゼロカン」と同じ全世界株式型の商品なのかも、まだわからないよ。
そして、楽天証券の商品も信託報酬ゼロ=すべての費用がゼロとは限らないという点は同じ!
投資信託を選ぶときは、信託報酬だけじゃなく、その他の費用や投資対象もしっかり確認しておきたいね。
『無料』という言葉だけで飛びつかずに、商品内容が出そろってから比較しても遅くないと思うよ!
落とし穴④ 教育費が必要なときに元本割れしている可能性も
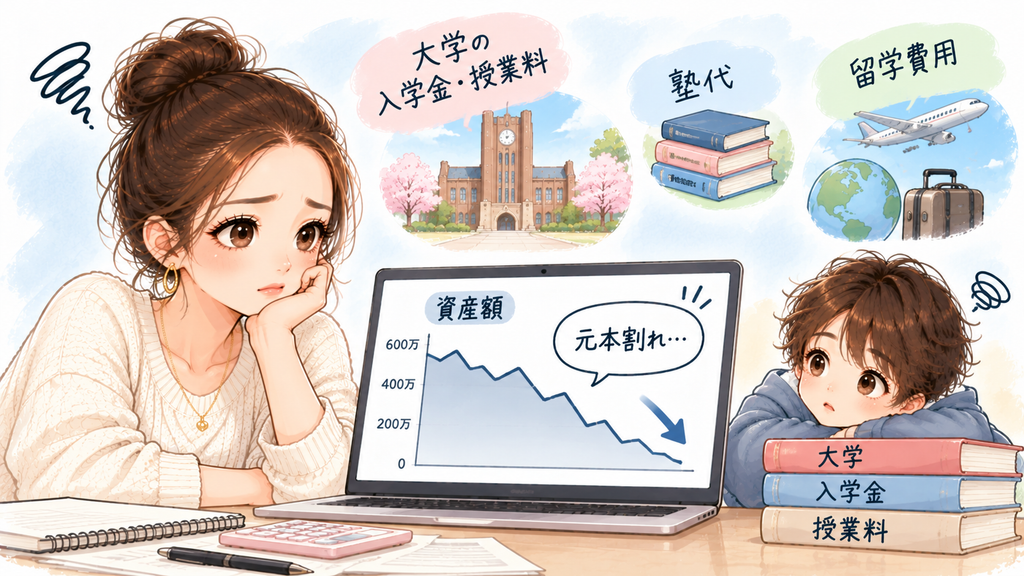
これは、こどもNISAに限らず、NISA全般に共通する注意点。
NISAは税金が優遇される制度であって、元本が保証される制度ではないんだよね。
例えば、子どもが18歳になる年に大学の入学金や授業料が必要になったとする。
でも、そのタイミングで株価が大きく下がっていたら?
積み立てた金額より資産が減っている可能性もある。
大学費用が必要なタイミングで暴落してたら困る……!
そうなの!だから私は、教育費を全部投資で準備するのはおすすめしないよ。
特に、入学金や初年度の授業料など、使う時期が決まっているお金は注意が必要。
教育費は、必要な時期が近づいたら徐々に現金化するなど、使うタイミングも考えておきたいね。
落とし穴⑤ 未成年の間は金融機関の変更にも制限がある
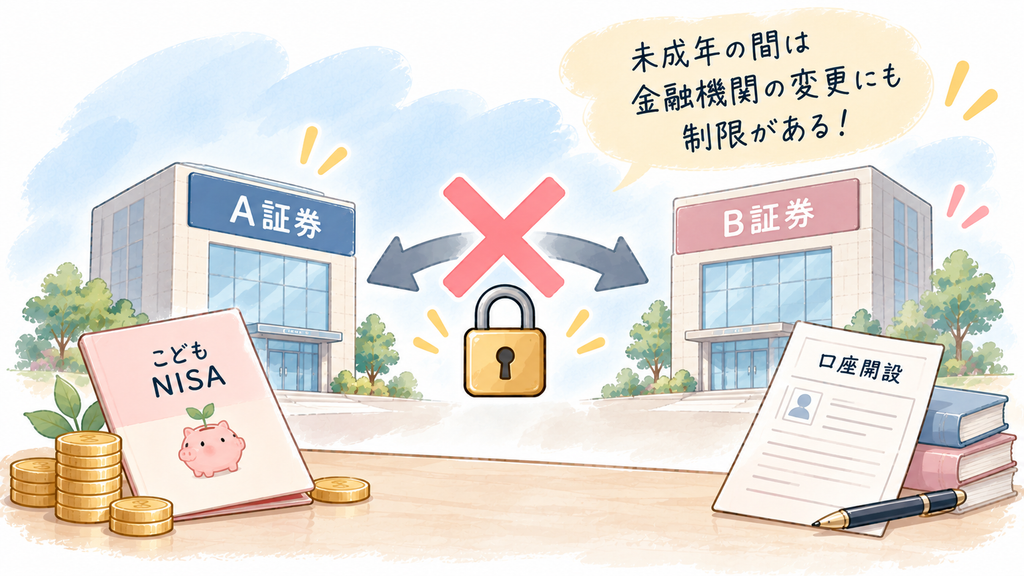
NISAを始めるとき、どこの証券会社を使うかも重要!
こどもNISAでは、未成年の間の金融機関変更に制限が設けられる予定だよ。
つまり、「とりあえず口座を開いて、あとから好きな証券会社に変えよう」という考え方には注意したい。
取扱商品やサービス、手数料などを比較してから決めようね。
親のNISAとこどもNISA、結局どっちがいい?
ここまで読んで、
え、じゃあ教育費を貯めるなら親のNISAの方がいいの?
と思った人もいるんじゃないかな?
私の考えは、どちらが正解というより、何のためのお金なのかで使い分けることが大事というもの。
わかりやすく比較してみるね。
| 比較項目 | 親のNISA | こどもNISA |
|---|---|---|
| 名義 | 親 | 子ども |
| 年間投資枠 | 最大360万円 | 60万円 |
| 引き出し | 原則いつでも可能 | 未成年の間は制限あり |
| お金の使い道 | 親が判断 | 子どものための支出 |
| 主なメリット | 資金を柔軟に使える | 子ども名義で資産を形成できる |
| 注意点 | 親の老後資金などと混同しやすい | 引き出し条件や名義に注意 |
※親のNISAの年間360万円は、つみたて投資枠と成長投資枠の合計。利用枠にはそれぞれ条件があるよ。
教育費を親が管理したいなら、親のNISAも選択肢
例えば、
「子どもが私立に進学するかもしれない」
「塾代や留学費用が必要になるかもしれない」
「大学費用を親が管理して支払いたい」
そんな家庭なら、親のNISAで教育費を準備する方法もあるよ。
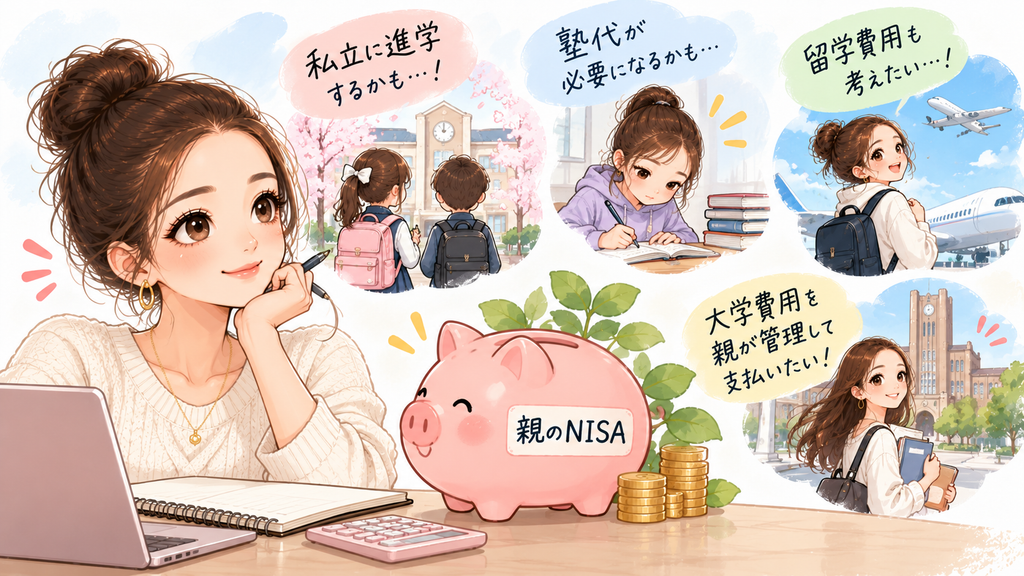
ただし、親のNISAで運用していても、教育費と老後資金は目的別に管理するのがおすすめ。
子ども本人に資産を残したいなら、こどもNISAも魅力的
一方で、
「子どもが大人になったときに資産を渡したい」
「長期間使わないお金を子ども名義で運用したい」
という場合には、こどもNISAが合うこともあると思う。
子ども自身がお金や投資について学ぶきっかけにもなるよね!
ただし、子ども名義の資産を形成するときは、贈与税などの税務上の取り扱いも確認しておこう。
私なら、制度のお得さだけじゃなくて『いつ・誰が・何に使うお金なのか』で考えるよ!
教育費も老後資金も、どっちも諦めたくないよね。
わが家に合った貯め方を、お金のプロに無料で相談できるよ!👇
/オンラインで無料相談\
月1万円・3万円・5万円を積み立てたらいくらになる?
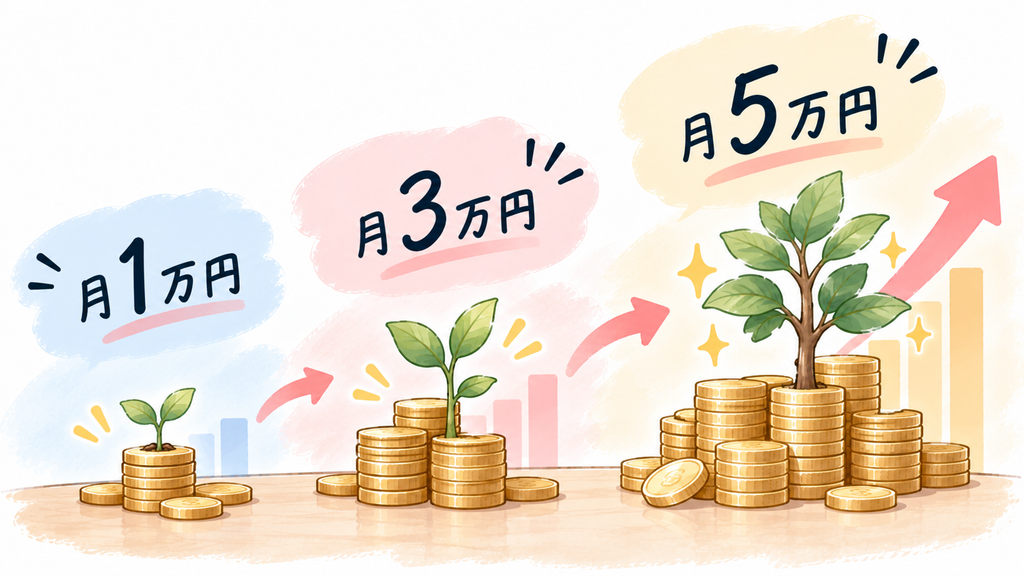
ここで、毎月の積立額によって将来どれくらい違いが出るのか、シミュレーションしてみるね。
今回は15年間、毎月積み立てた場合を比較するよ。
| 毎月の積立額 | 元本合計 | 年3%で運用できた場合 |
|---|---|---|
| 1万円 | 180万円 | 約227万円 |
| 3万円 | 540万円 | 約681万円 |
| 5万円 | 900万円 | 約1,135万円 |
※年3%で毎月複利運用できたと仮定した概算。税金・手数料は考慮せず、将来の成果を保証するものではないよ。
※月5万円を15年間積み立てるケースは、こどもNISAの非課税保有限度額600万円を超えるため、全額をこどもNISAだけで積み立てることはできないよ。あくまで積立額の比較例として見てね。
毎月の積立額で、将来の金額ってこんなに変わるんだよね!
ただし、教育費は必要になる時期が決まっているから、投資だけに頼らず現金とのバランスを考えることが大事。
わが家は教育費をどう準備している?
ここで少し、わが家の話も。
私はもともと30年間、まともに貯金ができなかった超浪費家。
しかも結婚後には、旦那の800万円の借金が発覚……。
当時は、自分の老後どころか、子どもの教育費を準備する余裕なんて全然なかったんだよね。
でも、お金の勉強をして家計管理を見直してから、少しずつ資産を作れるようになったよ。
今は2人の子どもがいて、それぞれの教育費を準備中!
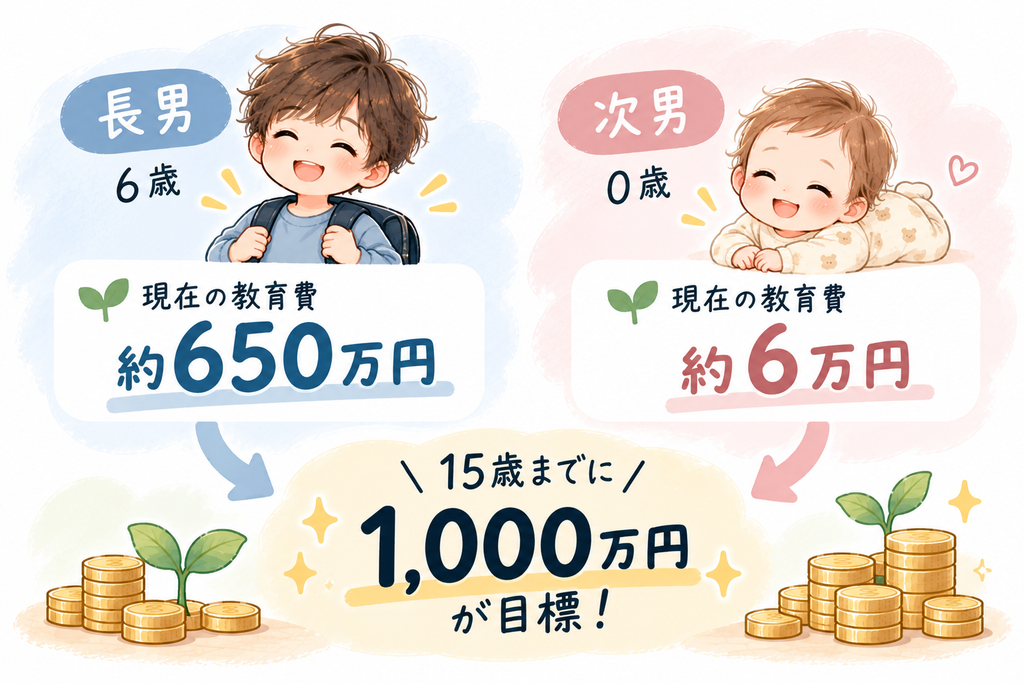
長男はジュニアNISAと親のNISAを活用。
次男の教育費も親のNISAで積み立てているよ。
私が大事にしているのは、子どもの教育費だけに全力投球しないこと。
だって、子どもが大学を卒業したあとには、私たち夫婦の老後も待っているからね……!
それに、子どもが小さい今しかできない家族旅行だって楽しみたい。
教育費も、老後も、今の暮らしも。
全部大事だからこそ、家計全体で考えるようにしているよ。
教育費と老後資金、どっちを優先すればいい?
これ、フォロワーさんからもよく聞かれる悩み。
「教育費を貯めなきゃ」
「でも老後資金も全然足りない」
「毎月いくらNISAに入れればいいの?」
って、考えれば考えるほどわからなくなるよね。
私も昔は、何となく不安だからとりあえず貯金!って感じだったよ(笑)
でも、本当に大事なのは、まず必要な金額を整理すること。
例えば、
- 子どもは何歳で、進学まで何年ある?
- 公立・私立、どんな進路を想定する?
- 今の教育費の貯蓄はいくら?
- 老後まであと何年?
- 毎月いくらなら無理なく積み立てられる?
- 生活防衛費は確保できている?
こういうことを一度整理してみるだけでも、やるべきことが見えてくるよ。
そして、自分だけで考えるのが難しいなら、お金のプロに相談するのもひとつの方法!
わが家に合った教育費の貯め方を知りたい人へ
親のNISAとこどもNISA、結局どっちがいいの?
教育費も老後資金も準備したいけど、毎月いくら積み立てればいい?
そんなふうに悩んでいる人は、マネーキャリアの無料FP相談を活用するのもおすすめ。
マネーキャリアでは、教育費や老後資金、NISAなど、お金に関する悩みを相談できるよ。
私は実際に相談したことがあるんだけど、漠然としていたお金の不安を数字で整理できたのがよかった!
特に、家族構成や収入、今の貯蓄によって必要な準備は変わってくるから、一般的な情報だけでは判断しづらいこともあるんだよね。
こんな人は相談を検討してみてね!
- 教育費の目標金額が決まっていない
- NISAを始めたけど、この積立額でいいか不安
- 教育費と老後資金のバランスを考えたい
- 家計全体を一度見直してみたい
/オンラインで無料相談\

まとめ:こどもNISAは全員が使うべき制度ではない!
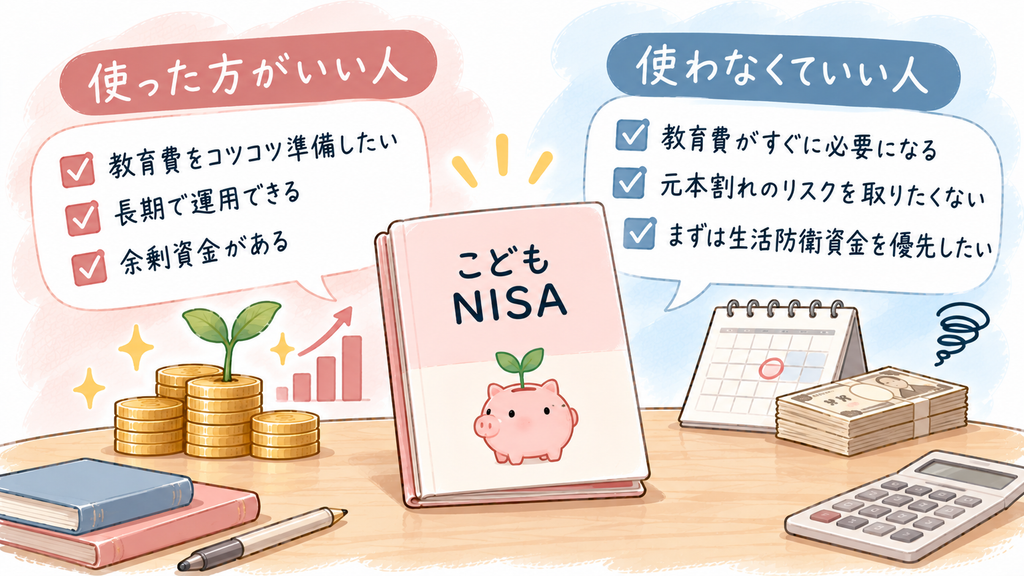
今回は、2027年から始まる予定のこどもNISAについて解説したよ!
最後に、大切なポイントをおさらい!
- こどもNISAは0〜17歳が対象
- 年間投資枠は60万円、非課税保有限度額は600万円
- 原則12歳までは払い出しが制限される
- 12歳以降の払い出しには、子どもの同意などの条件がある
- ゼロカンは信託報酬0%でも、その他の費用が発生する
- 教育費の準備には親のNISAを使う方法もある
- 教育費と老後資金は、家計全体で考えることが大事
新しい制度が始まると、つい『やらなきゃ損!』って思っちゃうけど、焦って始める必要はないよ!
私は、お金を貯めること自体がゴールじゃないと思ってる。
子どもにやりたいことを諦めさせたくないし、家族旅行も楽しみたい。
もちろん、自分たちの老後だって安心して過ごしたい。
そのために、今できる準備をコツコツ続けていきたいよね!
こどもNISAが気になっている人は、まず「何のために、いつ使うお金なのか」を考えてみてね。
この記事が、わが家に合った教育費の準備方法を考えるきっかけになったら嬉しいです!
※本記事は2026年10月14日時点の公表情報をもとに作成しています。制度・商品内容は変更される可能性があるため、最新の公式情報をご確認ください。
※投資には元本割れのリスクがあります。本記事は特定の金融商品の購入を推奨するものではありません。
 お金のことならなんでもOK
 保険の見直しならココ
 忙しい人におすすめの保険相談